বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) প্রকাশিত সাময়িক হিসাবে এ তথ্য উঠে এসেছে। স্থিরমূল্যে হিসাব করা এই প্রবৃদ্ধির পরিসংখ্যান মূল্যস্ফীতির প্রভাব বাদ দিয়ে খাতটির প্রকৃত উৎপাদন ও মূল্য সংযোজনের পরিবর্তন নির্দেশ করে। আগের বছরের একই সময়ে আর্থিক ও বিমা খাতের প্রকৃত প্রবৃদ্ধি ছিল ২.৬৪ শতাংশ।
বিবিএসের তথ্য অনুযায়ী, ২০২৫-২৬ অর্থবছরের প্রথম প্রান্তিকে খাতটির প্রকৃত প্রবৃদ্ধি ছিল ৩.৫৬ শতাংশ। দ্বিতীয় প্রান্তিকে তা কমে দাঁড়ায় ২.০৫ শতাংশে। তৃতীয় প্রান্তিকে প্রবৃদ্ধি আরও কমে ১ শতাংশে নেমে আসে। শেষ প্রান্তিকে এসে প্রবৃদ্ধি ঋণাত্মক হয়ে যায়। অর্থাৎ, বছরের শুরুতে যে খাতে প্রবৃদ্ধির গতি ছিল তুলনামূলক বেশি, অর্থবছরের শেষ দিকে তা ক্রমেই দুর্বল হয়ে পড়ে।
তবে চলতি মূল্যে হিসাব করা প্রবৃদ্ধি ইতিবাচক ছিল। ২০২৫-২৬ অর্থবছরের শেষ প্রান্তিকে এ খাতের চলতি মূল্যের প্রবৃদ্ধি দাঁড়ায় ৮.৯৪ শতাংশ। স্থিরমূল্যের প্রবৃদ্ধি ও চলতি মূল্যের প্রবৃদ্ধির মধ্যে পার্থক্য মূলত পণ্য ও সেবার মূল্য পরিবর্তনের প্রভাব থেকে তৈরি হতে পারে। তাই চলতি মূল্যে খাতটির মূল্য বাড়লেও প্রকৃত উৎপাদন বা মূল্য সংযোজনের প্রবৃদ্ধি একই হারে বাড়বে, এমন নয়।
বিবিএসের হিসাব অনুযায়ী, ২০২৫-২৬ অর্থবছরের শেষ প্রান্তিকে দেশের মোট দেশজ উৎপাদনে (জিডিপি) চলতি মূল্যে আর্থিক ও বিমা কার্যক্রমের অবদান ছিল প্রায় ৩.২২ শতাংশ। দেশের অর্থনীতিতে ব্যাংক, আর্থিক প্রতিষ্ঠান ও বিমা খাতের ভূমিকা বিবেচনায় এই খাতের প্রবৃদ্ধি কমে যাওয়া অর্থনৈতিক কর্মকাণ্ডের গতি নিয়ে নতুন প্রশ্ন তৈরি করেছে।
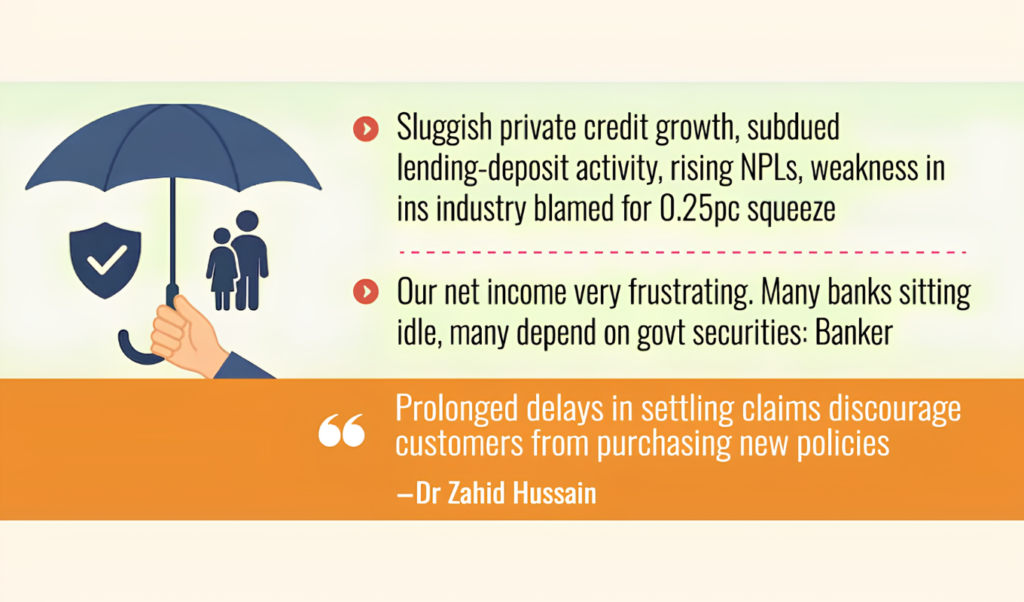
অর্থনীতিবিদ ও ব্যাংকারদের মতে, বেসরকারি খাতে ঋণপ্রবাহের মন্থরতা, ঋণ বিতরণ ও আমানত সংগ্রহে দুর্বলতা, খেলাপি ঋণের বৃদ্ধি এবং বিমা খাতের নানা সমস্যা এই সংকোচনের পেছনে ভূমিকা রাখতে পারে। ব্যাংকের ফি-ভিত্তিক আয় কমে যাওয়াও খাতটির সামগ্রিক প্রবৃদ্ধির ওপর চাপ তৈরি করেছে বলে তাঁদের ধারণা।
স্বতন্ত্র অর্থনীতিবিদ ড. জাহিদ হোসেনের মতে, খেলাপি ঋণ বেড়ে যাওয়ায় ব্যাংকগুলোকে অনাদায়ি ঋণের বিপরীতে বেশি অর্থ সংরক্ষণ করতে হচ্ছে। ঋণের সম্ভাব্য ক্ষতি মোকাবিলায় মুনাফার একটি উল্লেখযোগ্য অংশ প্রভিশন হিসেবে রাখতে হলে ব্যাংকের নিট মুনাফা কমে যায়। এতে ব্যাংকগুলোর আর্থিক সক্ষমতা ও নতুন ঋণ দেওয়ার সামর্থ্যের ওপর চাপ পড়তে পারে।
উচ্চ মূল্যস্ফীতিও ব্যাংকিং খাতের জন্য একটি বড় চ্যালেঞ্জ। মূল্যস্ফীতির কারণে আমানতকারীদের সঞ্চয়ের প্রকৃত মূল্য কমে গেলে কেউ কেউ ব্যাংক থেকে অর্থ তুলে নেওয়ার সিদ্ধান্ত নিতে পারেন। আমানত ধরে রাখতে ব্যাংকগুলোকে তুলনামূলক বেশি মুনাফা বা সুদ দিতে হলে তাদের তহবিল সংগ্রহের ব্যয়ও বেড়ে যায়। এ ধরনের পরিস্থিতিতে ঋণ থেকে আয় এবং আমানতের বিপরীতে ব্যয়ের মধ্যে ব্যবধান সংকুচিত হতে পারে।
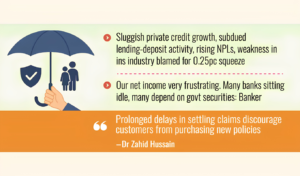
বিমা খাতেও গ্রাহক আস্থা ধরে রাখা একটি গুরুত্বপূর্ণ বিষয়। ড. জাহিদ হোসেনের বক্তব্য অনুযায়ী, বিমার দাবি নিষ্পত্তিতে দীর্ঘসূত্রতা গ্রাহকদের নতুন পলিসি কেনার আগ্রহ কমিয়ে দিতে পারে। দাবি পরিশোধে বিলম্ব হলে বিদ্যমান গ্রাহকদের আস্থাও ক্ষতিগ্রস্ত হওয়ার আশঙ্কা থাকে। এর প্রভাব নতুন ব্যবসা সংগ্রহ ও খাতটির সামগ্রিক কার্যক্রমে পড়তে পারে।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমানও ব্যাংকিং খাতের আয় নিয়ে উদ্বেগ প্রকাশ করেছেন। তাঁর ভাষ্য, গত বছরের তুলনায় তাঁদের ব্যাংকের আয় কমেছে। তিনি ব্যাংকের নিট আয়ের পরিস্থিতিকে হতাশাজনক বলে উল্লেখ করেন। তাঁর মতে, অনেক ব্যাংকের কার্যক্রমে স্থবিরতা দেখা যাচ্ছে, আর কিছু ব্যাংক সরকারি ট্রেজারি সিকিউরিটিজে বিনিয়োগের ওপর নির্ভর করছে।
তবে আর্থিক ও বিমা খাতের জিডিপি প্রবৃদ্ধি ঋণাত্মক হওয়া মানেই সব ব্যাংক ও বিমা প্রতিষ্ঠানের আয় বা মুনাফা কমেছে, এমন সিদ্ধান্তে পৌঁছানো যায় না। জিডিপির হিসাব একটি খাতের সামগ্রিক মূল্য সংযোজনের পরিবর্তন তুলে ধরে; অন্যদিকে পৃথক প্রতিষ্ঠানের আয়, ব্যয় ও মুনাফা নির্ভর করে তাদের ব্যবসার ধরন, ঋণমান, বিনিয়োগ এবং পরিচালন ব্যয়ের ওপর।
অর্থবছরের শেষ প্রান্তিকে আর্থিক ও বিমা খাতের সংকোচন তাই শুধু একটি প্রবৃদ্ধির পরিসংখ্যান নয়; এটি ব্যাংকিং কার্যক্রম, ঋণের মান, আমানত সংগ্রহের ব্যয় এবং বিমা খাতের গ্রাহক আস্থার মতো বিষয়গুলোকে সামনে নিয়ে এসেছে। এসব চাপ কাটিয়ে খাতটির প্রবৃদ্ধি পুনরুদ্ধার করতে হলে খেলাপি ঋণ ব্যবস্থাপনা, কার্যকর ঋণ বিতরণ, আমানতকারীদের আস্থা এবং বিমা দাবি নিষ্পত্তির সক্ষমতার দিকে নজর দেওয়া প্রয়োজন।