দেশের স্থবির হয়ে পড়া লাইফ ইন্স্যুরেন্স বা জীবনবীমা খাতে ইতিবাচক পরিবর্তনের হাওয়া বইতে শুরু করেছে। বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) নতুন নেতৃত্বের গৃহীত নানামুখী সংস্কারমূলক পদক্ষেপের ফলে দীর্ঘদিনের বকেয়া বীমা দাবি পরিশোধে নতুন গতি এসেছে। গত দেড় মাসে দেশের বিভিন্ন জীবনবীমা প্রতিষ্ঠান গ্রাহকদের পাওনা বাবদ মোট ৬৩ কোটি ৯১ লাখ ৩০ হাজার (৬৩৯.১৩ মিলিয়ন) টাকা সফলতা ও স্বচ্ছতার সাথে পরিশোধ করেছে।
গ্রাহকদের মধ্যে হারিয়ে যাওয়া আস্থা ফিরিয়ে আনা, তাঁদের ন্যায়সংগত অধিকার প্রতিষ্ঠা করা এবং খাতে জমে থাকা দীর্ঘদিনের অনিয়ম দূর করতে আইডিআরএ ‘ফার্স্ট ইন, ফার্স্ট আউট’ (ফিফো) পদ্ধতি কঠোরভাবে চালু করেছে। এই পদ্ধতির মূল বৈশিষ্ট্য হলো—কোনো ধরনের তদবির বা স্বজনপ্রীতির সুযোগ না রেখে আবেদনের জ্যেষ্ঠতা বা বয়সের ক্রমানুসারে পুরনো ও বৈধ বীমা দাবিগুলো মেটানো হচ্ছে। নিয়ন্ত্রক সংস্থার এই জিরো-টলারেন্স নীতি ও প্রশাসনিক কঠোরতার ফলে টানা তিনটি ধাপে মোট ১৬,০৫৮ জন সাধারণ বীমা গ্রাহক সরাসরি উপকৃত হয়েছেন এবং দীর্ঘদিনের আর্থিক অনিশ্চয়তা থেকে মুক্তি পেয়েছেন।
এমন এক সংকটময় মুহূর্তে আইডিআরএ-র এই সময়োপযোগী পদক্ষেপ এলো, যখন পুরো বীমা খাতের ওপর দেশের মানুষের আস্থা প্রায় তলানিতে গিয়ে ঠেকেছিল। ব্যাংক খাতের মতোই গত ১৭ বছরে বীমা সেক্টরটিতেও অব্যবস্থাপনা, চরম অনিয়ম এবং বিপুলসংখ্যক কোম্পানির দ্বারা গ্রাহক হয়রানির ভূরি ভূরি অভিযোগ গড়ে উঠেছিল। অবসরোত্তর জীবনের নিরাপত্তা কিংবা সন্তানের উচ্চশিক্ষার খরচের আশায় যেসব সাধারণ নাগরিক নিজেদের কষ্টার্জিত অর্থ দিয়ে পলিসি খুলেছিলেন, মেয়াদ শেষে পাওনা টাকা তুলতে গিয়ে তাঁরা চরম অবহেলা ও প্রতারণার শিকার হচ্ছিলেন। সেই অন্ধকার অধ্যায় কাটিয়ে আইডিআরএ-র বর্তমান হস্তক্ষেপ পুরো খাতের জন্য এক বড় ধরনের কাঠামো সংস্কারের বার্তা দিচ্ছে।
গত দেড় দশকেরও বেশি সময় ধরে বীমা গ্রাহকদের ক্ষোভের অন্ত ছিল না। সবচেয়ে বড় অভিযোগ ছিল—পলিসির মেয়াদ পূর্ণ হওয়ার পর চুক্তিপত্রে উল্লিখিত অঙ্কের চেয়ে অনেক কম টাকা অফার করা হতো। এর পাশাপাশি ‘কোম্পানির আর্থিক অবস্থা খারাপ’ কিংবা ‘বাজারে মন্দা চলছে’ এমন হাজারো অজুহাত দেখিয়ে সঞ্চিত লভ্যাংশ বা বোনাসের টাকা আটকে রাখত অনেক প্রতিষ্ঠান।
সবচেয়ে মর্মান্তিক বিষয় হলো, এই নির্মম আচরণের সবচেয়ে বড় শিকার হচ্ছিলেন সমাজের নিম্নআয়ের খেটে খাওয়া মানুষগুলো। গৃহকর্মী, রিকশাচালক কিংবা ক্ষুদ্র ব্যবসায়ীদের মতো প্রান্তিক মানুষেরা নিজেদের দৈনন্দিন চাহিদা কাটছাঁট করে মাস শেষে বা বছর শেষে নিয়মিত কিস্তি দিতেন। অথচ মেয়াদ শেষে নিজের সঞ্চিত টাকা ফেরত পেতে তাঁদের মাসের পর মাস কোম্পানির দরজায় ধর্ণা দিতে হতো। এমনকি এ খাতের শীর্ষ নেতা বা প্রতিনিধিত্বকারী সংস্থাগুলোও গ্রাহকদের এই বকেয়া মেটাতে কার্যকর কোনো উদ্যোগ নেয়নি।
বীমা খাতের এই বিপর্যয় কিন্তু হঠাৎ করে তৈরি হয়নি; এটি ছিল গভীর অনৈতিক ব্যবসার সরাসরি পরিণতি। একাধিক খেলাপিকারী প্রতিষ্ঠান গ্রাহকদের থেকে সংগৃহীত প্রিমিয়ামের টাকা তাঁদের নিজস্ব অ্যাকাউন্টে না জমা রেখে ক্ষমতার অপব্যবহার করে অন্যত্র সরিয়ে নিয়েছিল। ব্যক্তিগত স্বার্থে বিশাল জমি কেনা কিংবা বিদেশে অর্থ পাচারের মতো আর্থিক অপরাধে জড়িয়ে পড়েছিল কিছু অসাধু পরিচালক। ফলে আইন ও ব্যবসায়িক নীতি মেনে চলা ভালো কোম্পানিগুলোও মারাত্মক ইমেজ সংকটে পড়ে।
আইডিআরএ-র সাম্প্রতিক সুনির্দিষ্ট নির্দেশনার পর কোম্পানিগুলো এখন বকেয়া জমা ফাইল দ্রুত নিষ্পত্তি করতে বাধ্য হচ্ছে। সেপ্টেম্বর থেকে শুরু হওয়া এই ধাপে ধাপে টাকা পরিশোধের ঘটনা দেশের বীমা ইতিহাসে একটি বড় মাইলফলক।
আইডিআরএ-র দাপ্তরিক তথ্য বিশ্লেষণ করে দেখা গেছে, গত তিন ধাপে কোন প্রতিষ্ঠান কত টাকা বিতরণ করেছে এবং কতজন গ্রাহক উপকৃত হয়েছেন। সংগৃহীত এই পরিসংখ্যানের বিস্তারিত চিত্র নিচে তুলে ধরা হলো:
| ক্রমিক | নিষ্পত্তির তারিখ / পর্ব | বীমা প্রতিষ্ঠানের নাম | মোট পরিশোধকৃত অর্থ (টাকায়) | উপকারভোগী গ্রাহক সংখ্যা |
| ১ | ৩ সেপ্টেম্বর ( ১ম পর্ব) | বিভিন্ন জীবনবীমা কোম্পানি | ১৪,৫১,০০,০০০ | ২,৫৪৯ |
| ২ | ১৪ সেপ্টেম্বর (২য় পর্ব) | বিভিন্ন জীবনবীমা কোম্পানি | ২৩,০৩,৫০,০০০ | ৫,৮৬৮ |
| ৩ | ৪ অক্টোবর ( ৩য় পর্ব) | পদ্মা ইসলামী লাইফ ইন্স্যুরেন্স | ৯,০০,০০,০০০ | ২,৩৪৮ |
| ৪ | ৪ অক্টোবর ( ৩য় পর্ব) | প্রোগ্রেসিভ লাইফ ইন্স্যুরেন্স | ৬,৭৮,০০,০০০ | ২,১৪০ |
| ৫ | ৪ অক্টোবর ( ৩য় পর্ব) | সানলাইফ ইন্স্যুরেন্স | ৫,৩৫,০০,০০০ | ১,৫৭৩ |
| ৬ | ৪ অক্টোবর ( ৩য় পর্ব) | হোমল্যান্ড লাইফ ইন্স্যুরেন্স | ৪,৮৭,৯০,০০০ | ১,৩৮১ |
| ৭ | ৪ অক্টোবর ( ৩য় পর্ব) | সানফ্লাওয়ার লাইফ ইন্স্যুরেন্স | ৩,০০,০০০ | ১৬৫ |
| ৮ | ৪ অক্টোবর ( ৩য় পর্ব) | বায়রা লাইফ ইন্স্যুরেন্স | ৫,৮১,৮৯২ | ৩৪ |
| ৯ | ৩য় পর্বের মোট হিসাব | ৬টি নির্দিষ্ট কোম্পানি | ২৬,৩৬,৭১,৮৯২ | ৭,৬৪১ |
| ১০ | সর্বমোট (৩ পর্ব একত্রে) | সমগ্র লাইফ ইন্স্যুরেন্স খাত | ৬৩,৯১,২১,৮৯২ | ১৬,০৫৮ |
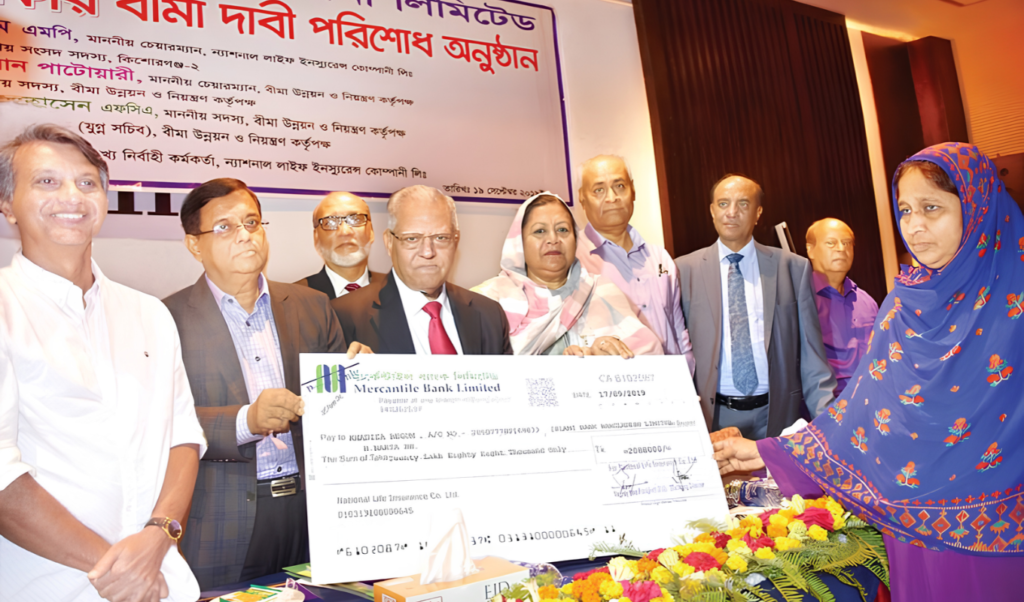
নিয়ন্ত্রক সংস্থার এই কঠোর অবস্থানের প্রভাব এখন কেবল রাজধানীতেই সীমাবদ্ধ নেই, মাঠপর্যায়েও এর দৃশ্যমান ইতিবাচক প্রভাব পড়ছে। বড় বড় প্রতিষ্ঠানগুলো নতুন পলিসি বিক্রির পাশাপাশি বকেয়া দাবি মেটানোকে অগ্রাধিকার দিচ্ছে। সম্প্রতি পপুলার লাইফ ইন্স্যুরেন্স পিএলসি চট্টগ্রাম অঞ্চলে এক বিশাল অনুষ্ঠানের আয়োজন করে গ্রাহকদের হাতে সরাসরি ৯ কোটি ৬৭ লাখ ৫০ হাজার টাকার চেক তুলে দিয়েছে। এ ধরনের প্রকাশ্য উদ্যোগ খাতের স্বচ্ছতা ফেরাতে বড় ভূমিকা রাখছে।
উক্ত অনুষ্ঠানে পপুলার লাইফ ইন্স্যুরেন্সের ব্যবস্থাপনা পরিচালক ও সিইও এবং বাংলাদেশ ইন্স্যুরেন্স ফোরামের সভাপতি বি. এম. ইউসুফ আলী বলেন, “বীমা প্রতিষ্ঠানের প্রকৃত সাফল্য প্রিমিয়ামের খাতায় নয়, বরং যথাসময়ে স্বচ্ছতার সাথে গ্রাহকের পাওনা মেটানোর মধ্যেই নিহিত থাকে। গ্রাহক যখন বিপদের দিনে তাঁর সঞ্চয়ের সঠিক প্রতিদান পান, তখনই পুরো ব্যবস্থার ওপর মানুষের বিশ্বাস গাঢ় হয়।”
তবে এই নতুন গতিকে শেষ পর্যন্ত যৌক্তিক পরিণতিতে নিয়ে যেতে হবে। আইডিআরএ-কে কেবল মধ্যস্থতাকারী হিসেবে নয়, বরং একটি কঠোর আইনি সংস্থা হিসেবে কাজ করতে হবে। দীর্ঘদিন ধরে গ্রাহকদের ব্ল্যাকমেইল করার যে অপসংস্কৃতি গড়ে উঠেছিল—‘যা দেওয়া হচ্ছে তা-ই নাও, নয়তো কিছুই পাবে না’—তা পুরোপুরি বন্ধ করতে হবে। খেলাপিকারী পরিচালকদের প্রতি কোনো অনুকম্পা দেখানোর সুযোগ নেই।
অর্থনীতিবিদ ও বিশেষজ্ঞদের মতে, এই ধারা বজায় রাখতে তিনটি পদক্ষেপ নেওয়া জরুরি। প্রথমত, প্রতিটি কোম্পানির বকেয়া দাবির ওপর প্রতি মাসে নিয়মিত অডিট চালানো। দ্বিতীয়ত, একটি কেন্দ্রীয় ডিজিটাল ডাটাবেস তৈরি করে কোন প্রতিষ্ঠানে কত টাকা বকেয়া আছে তা তদারকি করা। এবং তৃতীয়ত, যারা প্রিমিয়ামের টাকা আত্মসাৎ বা পাচার করেছে, তাদের সম্পত্তি বাজেয়াপ্ত করে গ্রাহকদের অর্থ পরিশোধের আইনগত ব্যবস্থা গ্রহণ করা।
একটি শক্তিশালী অর্থনীতির জন্য নির্ভরযোগ্য বীমা খাত অপরিহার্য। উন্নত দেশগুলোতে নাগরিকরা তাঁদের জীবন, স্বাস্থ্য ও সম্পদের সুরক্ষায় বীমার ওপর শতভাগ নির্ভর করেন। বাংলাদেশেও সেই বিশাল সম্ভাবনা রয়েছে, তবে তার ভিত্তি হতে হবে ‘আস্থা’। সাধারণ মানুষ যখন নিশ্চিত হবেন যে তাঁদের কষ্টার্জিত টাকা সুরক্ষিত এবং মেয়াদ শেষে নির্বিঘ্নে ফেরত পাওয়া যাবে, তখনই এই খাত অর্থনৈতিক চালিকাশক্তি হয়ে উঠবে। আইডিআরএ-র কঠোর তদারকি অব্যাহত থাকলে জনগণের হারানো বিশ্বাস খুব দ্রুতই ফিরে আসবে বলে আশা করা যায়।