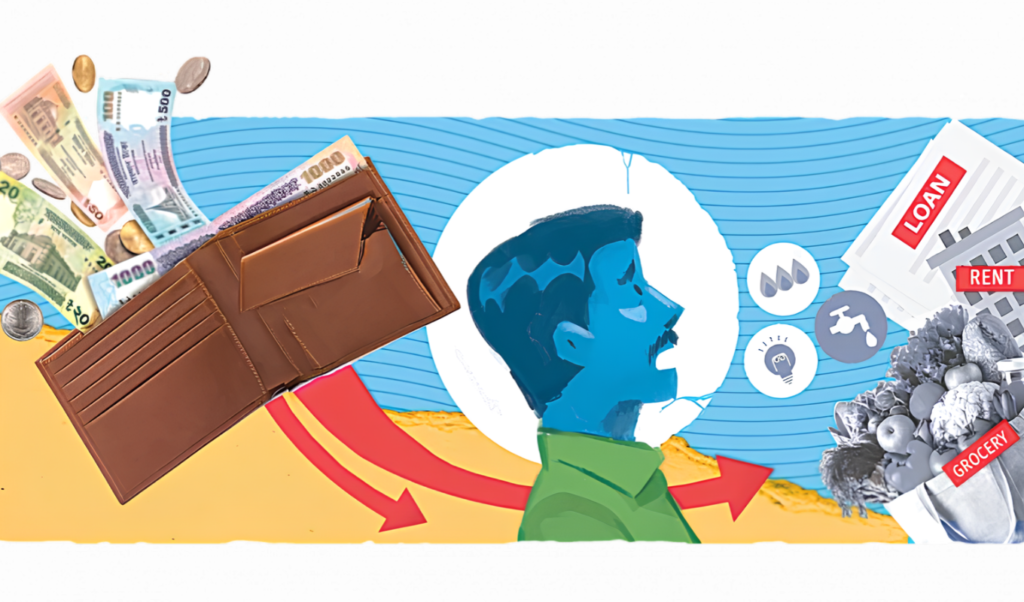
প্রতি মাসের শেষে পকেট ফাঁকা হয়ে যাওয়া এখন ঢাকার অধিকাংশ নিম্ন ও মধ্যবিত্ত চাকরিজীবীর নিয়মিত নিয়তি হয়ে দাঁড়িয়েছে। মাস পার হওয়ার আগেই শেষ হয়ে যাচ্ছে আয়ের টাকা। ফলে টিকে থাকার জন্য সঞ্চয় ভেঙে ফেলা কিংবা চড়া সুদে ঋণ নেওয়ার মতো ঝুঁকিপূর্ণ পথ বেছে নিতে বাধ্য হচ্ছেন অনেকেই।
বেসরকারি একটি প্রতিষ্ঠানে কর্মরত আনাস আহমেদ প্রতি মাসে অন্তত পাঁচ হাজার টাকা সঞ্চয় করার চেষ্টা করেন। কিন্তু নিত্যপ্রয়োজনীয় জিনিসের দাম যেভাবে বাড়ছে, তাতে সেই সিদ্ধান্ত ধরে রাখা তাঁর পক্ষে সম্ভব হচ্ছে না। মাসের ২৫ তারিখের আগেই তাঁর মাসিক বেতন শেষ হয়ে যায়। বাকি দিনগুলোর সংসার খরচ ও যাতায়াত সামলাতে তিনি মুঠোফোনভিত্তিক আর্থিক সেবা থেকে ৫ থেকে ১০ হাজার টাকা ঋণ নিতে বাধ্য হন। তিন মাস মেয়াদি এই ঋণের সুদের বোঝা পরবর্তী মাসের বেতনের ওপর অতিরিক্ত চাপ তৈরি করে। আনাস আফসোস করে জানান, বছর শেষে প্রতিষ্ঠানে যে ২ থেকে ৪ হাজার টাকা বেতন বাড়ে, তা বাজারদরের সঙ্গে কোনোভাবেই তাল মেলাতে পারে না।
একই অভিজ্ঞতা আরেক বেসরকারি চাকরিজীবী নিলয়ের। সংসার চালাতে হিমশিম খেয়ে তিনি এখন অতিরিক্ত আয়ের পথ খুঁজছেন। কিন্তু মূল চাকরি সামলে অন্য কোনো কাজ করার মতো সময় বা সুযোগ কোনোটিই পাচ্ছেন না। শুধু আনাস বা নিলয় নন, রাজধানীর বিপুলসংখ্যক বেতনভোগী কর্মজীবী আজ একই বাস্তবতার মুখোমুখি।
মূল্যস্ফীতির চিত্র ও প্রকৃত আয়ের ধস
দেশের সার্বিক অর্থনৈতিক পরিসংখ্যান এবং সরকারি নানা সূচকেও এই ভোগান্তির সত্যতা স্পষ্ট। রাষ্ট্রীয় পরিসংখ্যান সংস্থার তথ্যমতে, ২০২৬ সালের সেপ্টেম্বরে দেশে সার্বিক মূল্যস্ফীতি বেড়ে দাঁড়িয়েছে ৮ দশমিক ৩৪ শতাংশে, যা ঠিক আগের মাস অর্থাৎ আগস্টে ছিল ৮ দশমিক ২৬ শতাংশ। একই সময়ে খাদ্য মূল্যস্ফীতি ৭ দশমিক ০২ শতাংশ থেকে লাফিয়ে ৭ দশমিক ২২ শতাংশে পৌঁছেছে। বিপরীতে খাদ্যবহির্ভূত পণ্যের মূল্যস্ফীতি সামান্য কমে ৯ দশমিক ৩ শতাংশে নেমেছে।
এছাড়া ২০২৬ সালের সেপ্টেম্বর পর্যন্ত বিগত ১২ মাসের গড় মূল্যস্ফীতি রেকর্ড করা হয়েছে ৮ দশমিক ৬৫ শতাংশ। অন্যদিকে শ্রমিকের আয় বা বৃদ্ধির সূচক পর্যবেক্ষণ করলে দেখা যায়, সেপ্টেম্বর মাসে জাতীয় পর্যায়ে মজুরি বৃদ্ধির হার ছিল ৭ দশমিক ৯ শতাংশ। অর্থাৎ, মূল মূল্যস্ফীতির হারের চেয়ে মজুরি বৃদ্ধির হার ০ দশমিক ৪৪ শতাংশীয় পয়েন্ট পিছিয়ে রয়েছে। সহজ কথায়, পণ্যের দাম যে হারে বাড়ছে, মানুষের আয় সেই গতিতে বাড়ছে না। ফলে কর্মজীবী শ্রেণির ক্রয়ক্ষমতা দিন দিন হ্রাস পাচ্ছে।
অর্থনৈতিক কাঠামোর দুর্বলতা ও দর-কষাকষির অভাব
ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের সহকারী অধ্যাপক এবং দক্ষিণ এশীয় অর্থনৈতিক মডেলিং নেটওয়ার্কের সম্মানসূচক গবেষণা পরিচালক মাহতাব উদ্দিন এই সংকটের নেপথ্যে দেশের মুদ্রানীতি ও রাজস্বনীতির দুর্বলতাকে দায়ী করেছেন। তাঁর বিশ্লেষণ অনুযায়ী, উন্নত দেশগুলো মূল্যস্ফীতি সামাল দিতে সময়মতো সুদের হার বাড়ালেও বাংলাদেশে সেই উদ্যোগ নিতে বিলম্ব হয়েছে। পাশাপাশি সংকটগ্রস্ত ব্যাংকগুলোকে টানা তারল্য সহায়তা প্রদান, অতিরিক্ত সম্প্রসারণমূলক রাজস্বনীতি, রাজস্ব আদায়ে দুর্বলতা এবং মেগা প্রকল্পগুলোর বিপুল ব্যয় সরকারের ওপর আর্থিক চাপ সৃষ্টি করেছে, যা সাধারণ মানুষের জীবনকে সরাসরি প্রভাবিত করছে।
পাশাপাশি কর্মীদের বেতন বাড়াতে সম্মিলিত আন্দোলন বা দর-কষাকষির অভাবকেও অন্যতম কারণ হিসেবে চিহ্নিত করা হয়েছে। আন্তর্জাতিক বাজারে বা উন্নত দেশগুলোতে শ্রমিকের অধিকার রক্ষায় সংগঠিত প্ল্যাটফর্ম থাকলেও এ দেশের শ্রমবাজারে চাহিদার তুলনায় জোগানের আধিক্য থাকায় সাধারণ কর্মীরা যথাযথ বেতন বৃদ্ধির দাবি তুলে ধরতে পারেন না।
ভবিষ্যতের কর্মসংস্থান ও তরুণ প্রজন্মের ওপর চাপ
আর্থিক এই টানাটানির প্রভাব কেবল ফুলটাইম চাকরিজীবীদের ওপরই পড়ছে না, চরম চাপে রয়েছেন সাধারণ শিক্ষার্থীরাও। প্রতিদিনের যাতায়াত ভাড়া ও জ্বালানি খরচ চালাতে গিয়ে হিমশিম খাচ্ছে তারা। আবার বন্ধুদের থেকে ঋণ নিয়ে চলার ফলে মাস শেষে একটি স্থায়ী ঋণের চক্র তৈরি হচ্ছে।
এর ওপর আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) ২০২৬ সালের অক্টোবরের একটি প্রতিবেদনে জানা যায়, বাংলাদেশে উচ্চশিক্ষিত তরুণদের প্রায় ২৯ শতাংশ বেকার। ভবিষ্যতে কৃত্রিম বুদ্ধিমত্তার (এআই) প্রসারের কারণে মোট শ্রমের চাহিদায় আরও প্রায় ২ শতাংশ নেতিবাচক চাপ তৈরি হতে পারে। এই বাস্তবতায় আয় বাড়িয়ে অর্থনৈতিক অবস্থার পরিবর্তন করা দিন দিন আরও কঠিন হয়ে উঠছে।
ব্যক্তিগত অর্থ ব্যবস্থাপনা ও সীমাবদ্ধতা
অর্থনৈতিক এই সংকটকালীন সময়ে অনেকেই ব্যক্তিপর্যায়ে খরচের হিসাব রেখে বা বাজেট তৈরি করে চাপ সামলানোর চেষ্টা করছেন। যেমন ঢাকার সাংবাদিক মুমিতুল মিম্মা প্রতিদিনের ছোট-বড় খরচের ডায়রি রেখে নিজের অপ্রয়োজনীয় ব্যয় চিহ্নিত করতে সক্ষম হয়েছেন। একইভাবে মোহাম্মদপুর সরকারি উচ্চবিদ্যালয়ের শিক্ষক মঞ্জুরা আক্তার মনে করেন, মাসের শুরুতেই নির্দিষ্ট পরিমাণ টাকা সঞ্চয় বা পেনশন ডাইভারসিফাইড স্কিমে জমা রাখার পর বাকি টাকায় সংসার চালানো একটি প্রয়োজনীয় চর্চা।
তবে বিশেষজ্ঞদের মতে, এই ধরনের ব্যক্তিগত অর্থ ব্যবস্থাপনা বা বাজেট কাঠামোর একটি নির্দিষ্ট সীমা রয়েছে। যে পরিবারের মূল আয় দিয়েই খাদ্য, বাসস্থান ও চিকিৎসার মতো মৌলিক অধিকারগুলো মেটানো সম্ভব হয় না, সেখানে কেবল খরচের খাত কাটছাঁট করে সঞ্চয় করা বাস্তবসম্মত নয়। মূলত টেকসই কর্মসংস্থান সৃষ্টি, মূল্যস্ফীতি নিয়ন্ত্রণ এবং আয় বাড়ার পথ সুগম না হওয়া পর্যন্ত সাধারণ চাকরিজীবীদের এই মাসিক আর্থিক টানাপোড়েন থেকে মুক্তি পাওয়া সহজ হবে না।