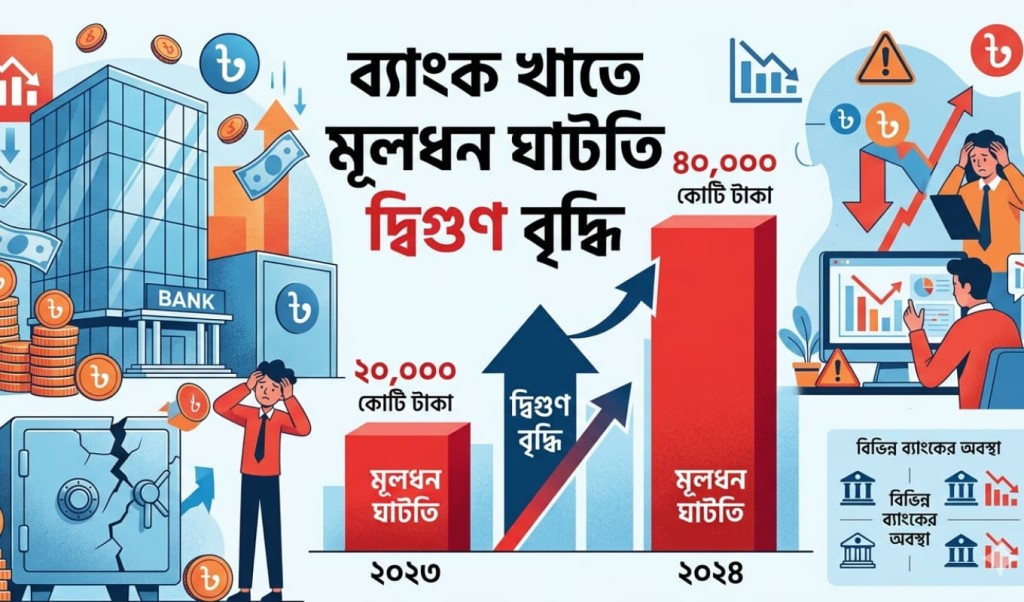
বাংলাদেশের ব্যাংক খাতের মূলধন পরিস্থিতি গত কয়েক বছরে ধারাবাহিকভাবে খারাপের দিকে গিয়েছে। সেপ্টেম্বর ২০২৫ পর্যন্ত ২৩টি রাষ্ট্রায়ত্ত ও বেসরকারি ব্যাংকের মূলধন ঘাটতি বেড়ে দাঁড়িয়েছে ২.৮২ লাখ কোটি টাকায়, যা জুলাই থেকে সেপ্টেম্বর তিন মাসে প্রায় দ্বিগুণ বৃদ্ধি পেয়েছে। এই সংকটের মূল কারণ দীর্ঘদিন ধরে ঋণ ডিফল্টের পরিমাণ বৃদ্ধি, দুর্বল শাসন ব্যবস্থা এবং ঋণ বিতরণের অস্বাস্থ্যকর প্রক্রিয়া।
বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদনে বলা হয়েছে, খাতের মূলধন-ঝুঁকিভিত্তিক সম্পদের অনুপাত (CRAR) সেপ্টেম্বর ২০২৫ শেষে নেতিবাচক ২.৯০% এ নেমেছে, যেখানে আন্তর্জাতিক মান অনুযায়ী ন্যূনতম ১২.৫% বজায় রাখা বাধ্যতামূলক। তুলনামূলকভাবে জুন ২০২৫ শেষে CRAR ছিল ৪.৪৭%। এই অনুপাত ব্যাংকের ঝুঁকিভিত্তিক সম্পদের তুলনায় মূলধনের অবস্থান নির্দেশ করে।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান বলেন, “অযত্নপূর্ণ ঋণ এবং পরিচালক প্রভাবিত ঋণ প্রদানের কারণে এই সংকট তৈরি হয়েছে। দীর্ঘদিন লুকানো ঋণগুলো প্রকাশ্যে আসার ফলে পরিস্থিতি আরও গভীর হয়েছে।”
সেপ্টেম্বর ২০২৫ পর্যন্ত ডিফল্ট ঋণের পরিমাণ বেড়ে দাঁড়িয়েছে ৬.৪৪ লাখ কোটি টাকায়। এতে ব্যাংকের ঋণ প্রদানের সক্ষমতা সীমিত হচ্ছে এবং আন্তর্জাতিক অর্থায়নের ওপর চাপ বৃদ্ধি পাচ্ছে।
ব্যাংকভিত্তিক মূলধন ঘাটতি (সেপ্টেম্বর ২০২৫)
| ব্যাংকের ধরণ | ব্যাংকের নাম | মূলধন ঘাটতি (কোটি টাকা) |
|---|---|---|
| রাষ্ট্রায়ত্ত | জনতা ব্যাংক | ১৯,৯৭৩ |
| রাষ্ট্রায়ত্ত | অগ্রণী ব্যাংক | ৮,১২৫ |
| রাষ্ট্রায়ত্ত | রূপালি ব্যাংক | ৫,৬৫৫ |
| রাষ্ট্রায়ত্ত | বেসিক ব্যাংক | ৩,৯৪৫ |
| বেসরকারি | ন্যাশনাল ব্যাংক লিমিটেড | ১০,৬৫১ |
| বেসরকারি | এবি ব্যাংক | ৭,২০৫ |
| বেসরকারি | পদ্মা ব্যাংক | ৫,৮৩৭ |
| বেসরকারি | প্রিমিয়ার ব্যাংক | ৪,৭৩৩ |
| বেসরকারি | আইএফআইসি ব্যাংক | ৪,৪৫৫ |
| ইসলামী ব্যাংক | ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক | ৬৫,০৯০ |
| ইসলামী ব্যাংক | ইউনিয়ন ব্যাংক লিমিটেড | ২৭,১০৩ |
| ইসলামী ব্যাংক | ইসলামী ব্যাংক বাংলাদেশ | ২২,৯৮২ |
| বিশেষায়িত | বাংলাদেশ কৃষি ব্যাংক | ২৯,৮০৪ |
| বিশেষায়িত | রাজশাহী কৃষি উন্নয়ন ব্যাংক | ২,৬৭৩ |
ইসলামী ব্যাংকগুলো ঘাটতির মধ্যে সবচেয়ে বড় অংশ দখল করছে। আটটি শারিয়া ভিত্তিক ব্যাংকের মিলিত ঘাটতি ১.৭৫ লাখ কোটি টাকার বেশি।
বিশ্লেষকরা সতর্ক করেছেন, এই সংকট শুধু ব্যাংকের ভেতরের সমস্যা নয়। এটি মূলধন, শাসন ও ঝুঁকিভিত্তিক তদারকির দীর্ঘমেয়াদী দুর্বলতার প্রতিফলন। সুদৃঢ় ব্যবস্থাপনা ও পেশাদার শাসন আছে এমন ব্যাংকগুলো ১৩–১৪% CRAR বজায় রাখতে সক্ষম।
সংকট মোকাবিলায় নতুন মূলধন সঞ্চালন জরুরি, যা ব্যাংকের পুনর্বিনিয়োগ বা নতুন শেয়ার ইস্যুর মাধ্যমে অর্জন করা যেতে পারে। তবে বর্তমান আর্থিক পরিস্থিতিতে এটি কঠিন।
বিশ্লেষকরা বলছেন, “জমা” ব্যাংকগুলোর পুনর্গঠন, শক্তিশালী তদারকি এবং প্রধান ঋণগ্রহীতাদের শনাক্তকরণ ও শাস্তি প্রণয়ন বাজারে শৃঙ্খলা ফিরিয়ে আনতে সহায়ক হবে।
উপসংহারে, ২৩ ব্যাংকের মূলধন সংকট শুধু আর্থিক প্রতিষ্ঠানের নয়, এটি পুরো অর্থনীতির জন্য বড় ঝুঁকি। তাত্ক্ষণিক সংস্কার, শক্তিশালী শাসন ও কার্যকর নিয়ন্ত্রণ ছাড়া সমস্যা দীর্ঘমেয়াদে বৃদ্ধি পাবে।