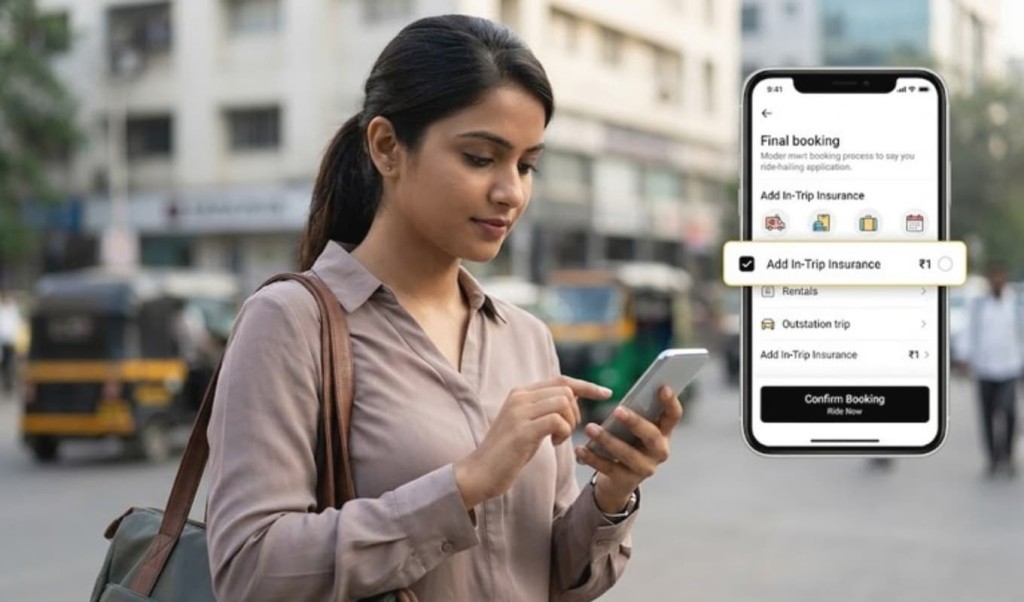
ডিজিটাল বীমা খাতে সাম্প্রতিক সময়ে গ্রাহক অর্জনের কৌশলে বড় পরিবর্তন দেখা যাচ্ছে। পূর্বে যেখানে বীমা বিক্রির ক্ষেত্রে দীর্ঘমেয়াদি এবং তুলনামূলকভাবে বেশি প্রিমিয়ামের পলিসির ওপর গুরুত্ব দেওয়া হতো, সেখানে এখন স্বল্পমূল্যের, সহজ এবং তাৎক্ষণিকভাবে গ্রহণযোগ্য বীমা পণ্যের ব্যবহার দ্রুত বাড়ছে। এই পরিবর্তনের একটি উল্লেখযোগ্য উদাহরণ হলো এক টাকার ট্রিপ বীমা, যা মাইক্রো-বীমা ব্যবস্থার নতুন ধারা হিসেবে বিবেচিত হচ্ছে।
বিশ্লেষকদের মতে, এ ধরনের স্বল্পমূল্যের বীমা পণ্য শুধুমাত্র সীমিত সুরক্ষা নয়, বরং নতুন গ্রাহক তৈরি, বীমার প্রতি আস্থা বৃদ্ধি এবং ভবিষ্যতে বড় পরিসরের বীমা পণ্যের বাজার তৈরি করার একটি কার্যকর মাধ্যম হিসেবে কাজ করে।
ভারতের ডিজিটাল বীমা প্রতিষ্ঠান Acko রাইড-শেয়ারিং সেবা প্রদানকারী Ola–এর সঙ্গে অংশীদারিত্বের মাধ্যমে এই ট্রিপ বীমা চালু করে। শহরের ভেতরের যাত্রার জন্য প্রিমিয়াম নির্ধারণ করা হয় মাত্র এক রুপি। একইভাবে ভিন্ন ধরনের যাত্রার জন্য পৃথক প্রিমিয়াম নির্ধারণ করা হয়—রেন্টাল যাত্রার ক্ষেত্রে ১০ রুপি এবং আউটস্টেশন যাত্রার ক্ষেত্রে ১৫ রুপি।
এই বীমার আওতায় গ্রাহক সর্বোচ্চ ৫ লাখ রুপি পর্যন্ত সুরক্ষা সুবিধা পান। এর মধ্যে অন্তর্ভুক্ত রয়েছে দুর্ঘটনাজনিত চিকিৎসা ব্যয়, যাত্রার সময় ব্যাগেজ বা ল্যাপটপ হারানোর ক্ষতিপূরণ, যাত্রা ব্যাহত হলে আর্থিক সহায়তা, অ্যাম্বুলেন্স সেবা এবং জরুরি অবস্থায় হোটেল সুবিধা।
ট্রিপ বীমা কাঠামো
| সেবার ধরন | সুবিধার বিষয় | প্রিমিয়াম |
|---|---|---|
| শহরের ভেতরের যাত্রা | সম্পূর্ণ ট্রিপ সুরক্ষা | ১ রুপি |
| রেন্টাল যাত্রা | বর্ধিত কভার সুবিধা | ১০ রুপি |
| দীর্ঘ দূরত্ব যাত্রা | আউটস্টেশন সুরক্ষা | ১৫ রুপি |
এই মডেলের সবচেয়ে বড় বৈশিষ্ট্য ছিল এর সহজ ব্যবহার প্রক্রিয়া। যাত্রা বুকিংয়ের সময়ই বীমা যুক্ত করার সুযোগ থাকায় গ্রাহককে আলাদা কোনো কাগজপত্র জমা দিতে হতো না বা দীর্ঘ আবেদন প্রক্রিয়ার মধ্য দিয়ে যেতে হতো না। পুরো ব্যবস্থা ছিল স্বয়ংক্রিয় এবং মোবাইল অ্যাপভিত্তিক।
ক্লেইম প্রক্রিয়াও সম্পূর্ণভাবে ডিজিটাল ছিল। ব্যবহারকারীরা অ্যাপের মাধ্যমে প্রায় দুই মিনিটের মধ্যে দাবি জমা দিতে পারতেন এবং সাধারণত ৪৮ থেকে ৭২ ঘণ্টার মধ্যে তা নিষ্পত্তি করা হতো। এই দ্রুত ও সহজ প্রক্রিয়া গ্রাহকদের মধ্যে আস্থা তৈরি করতে সহায়ক ভূমিকা রাখে।
তথ্য অনুযায়ী, এই বীমা পণ্য চালুর প্রথম নয় মাসে ২৫০ মিলিয়নেরও বেশি পলিসি বিক্রি হয়। একই সময়ে অ্যাটাচ রেট ৫০ শতাংশের বেশি ছিল, অর্থাৎ মোট যাত্রার অর্ধেকেরও বেশি ক্ষেত্রে গ্রাহক বীমা গ্রহণ করেছেন। প্রযুক্তিগত দিক থেকেও এই সেবার কার্যকারিতা উচ্চমানের ছিল, যেখানে সিস্টেম আপটাইম ছিল ৯৯ দশমিক ৯৯ শতাংশ।
পরবর্তীতে এই ধরনের এমবেডেড বীমা মডেল বিভিন্ন ডিজিটাল প্ল্যাটফর্মেও বিস্তার লাভ করে, যার মধ্যে রয়েছে RedBus, Zomato, Goibibo এবং Dunzo।
এই প্রবণতা থেকে স্পষ্ট হয় যে বীমা এখন আর আলাদা একটি পণ্য হিসেবে সীমাবদ্ধ নয়, বরং দৈনন্দিন ডিজিটাল সেবার সঙ্গে যুক্ত হয়ে ব্যবহারকারীর অভিজ্ঞতার অংশ হয়ে উঠছে। যাত্রা, খাবার সরবরাহ বা অনলাইন সেবার মতো ক্ষেত্রগুলোতে স্বল্পমূল্যের বীমা সহজেই সংযুক্ত হওয়ায় এটি দ্রুত জনপ্রিয়তা অর্জন করছে।
দক্ষিণ এশিয়ার মতো অঞ্চলে, যেখানে বীমা গ্রহণের হার তুলনামূলকভাবে কম, এই ধরনের মডেল নতুন গ্রাহক তৈরি এবং বীমা সম্পর্কে সচেতনতা বৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।